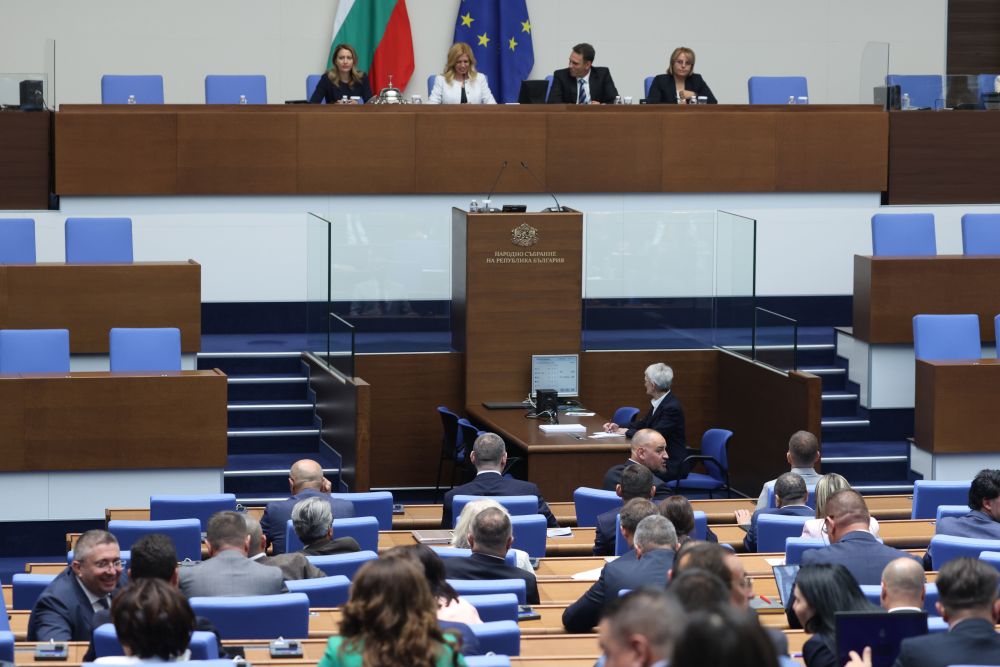
Парламентът прие на първо четене промени в Закона за данък върху добавената стойност, с които прагът за задължителна регистрация по ДДС ще се увеличава поетапно през следващите три години. Законопроектът на Министерския съвет предвижда и задължително електронно фактуриране от 2028 г.
Предложението беше подкрепено от 122 депутати от „Прогресивна България“. Против гласуваха 49 народни представители, а 18 се въздържаха.
Ваучери, акцизи, ДДС: Бюджетната комисия обсъжда промените в данъчното законодателство
Според одобрените на първо четене текстове прагът за регистрация по ДДС ще бъде:
-
60 000 евро от 1 януари 2027 г.;
-
70 000 евро от 1 януари 2028 г.;
-
75 000 евро от 1 януари 2029 г.
Малките предприятия, чиито обороти остават под съответния праг, няма да бъдат задължени да се регистрират по ДДС само заради размера на оборота си. Те ще могат да изберат доброволна регистрация, както и досега.
Заместник-министърът на финансите Людмила Петкова обясни пред депутатите, че целта на промяната е да се намали административната и финансовата тежест за микро-, малките и стартиращите предприятия.
Правителството не предлага максимално допустимия в ЕС праг от 85 000 евро. По думите на Петкова причината е, че са отчетени конкретните характеристики на българската икономика.
Електронни фактури от 2028 г.
Втората голяма промяна е въвеждането на задължително електронно фактуриране и отчитане в реално време за местните доставки от 2028 г.
На първо четене: Акциз за мощните автомобили и ограничения за домашната ракия прие НС
Регистрираните по ДДС лица ще трябва да издават електронни фактури за доставките в страната чрез национална система, поддържана от Националната агенция за приходите.
Според Министерството на финансите целта е НАП да получава информация за сделките в реално време, да се намалят грешките в отчетността и възможностите за измами с ДДС, както и да се подобри събираемостта.
Промяната е свързана и с европейската рамка „ДДС в цифровата ера“ (ViDA), която предвижда разширяване на електронното фактуриране и цифровото отчитане.
Какво се предвижда при сделките с имоти
По време на дебата спор предизвикаха и новите правила за определени сделки с недвижими имоти.
Законопроектът предвижда специална регистрация по ДДС за данъчно задължени лица при определени облагаеми сделки с нови сгради, части от тях, прилежащи терени и урегулирани поземлени имоти.
От ГЕРБ-СДС възразиха срещу промяната с аргумента, че тя може да създаде допълнителна данъчна тежест за физически лица, които извършват сделки с нови имоти.
Милен Трифонов от „Прогресивна България“ заяви в пленарната зала, че еднократна или двукратна продажба на имот от физическо лице в рамките на годината няма автоматично да води до задължение за регистрация по ДДС. По думите му при трета сделка вече може да се приеме, че лицето извършва икономическа дейност.
Самият законопроект обаче не въвежда изрично правило, според което регистрацията възниква автоматично при „трета сделка“. Текстовете се отнасят до лица, които действат като данъчно задължени лица и извършват посочените облагаеми доставки.
Предложенията за праг от 85 000 евро не минаха
Депутатите отхвърлиха отделните предложения прагът за задължителна регистрация по ДДС да бъде увеличен директно до 85 000 евро.
Мартин Димитров от „Демократична България“ защити подобна промяна с аргумента, че тя ще облекчи малкия бизнес. Неговият законопроект получи 40 гласа „за“, седем „против“ и 131 „въздържал се“.
Не беше прието и предложението на Димо Дренчев от „Възраждане“ за праг от 85 000 евро.
Асен Василев от „Продължаваме промяната“ също подкрепи по-високия праг и предложи между първо и второ четене той да бъде увеличен до максималните за ЕС 85 000 евро.
Отхвърлени бяха и предложенията за временно нулево ДДС върху част от храните от малката потребителска кошница и за намаляване на ДДС върху автомобилните горива до 9% за срок от 12 месеца.
Одобреният днес законопроект е само на първо четене. Конкретните текстове могат да бъдат променени преди окончателното гласуване от парламента.
 Добави ни в предпочитани източници в Google