П лащате застраховка, настъпва щета и очаквате застрахователят да плати. На практика точно тук понякога започва спорът. Причината може да е изключение в общите условия, нарушение на задължение по договора, спор за начина, по който е настъпила щетата, или съвсем различна оценка колко струва тя.
При Каско например значение може да има дали автомобилът е попаднал внезапно в наводнен участък или водачът е продължил през видимо дълбока вода. При жилище спорът може да е дали течът е причинен от внезапно спукана тръба или от проблем, развивал се с месеци. А при туристическа застраховка значение могат да имат хронично заболяване, рисков спорт, употреба на алкохол или неспазена процедура за уведомяване.
Кога обаче отказът действително е основателен, защо понякога обезщетението е по-ниско от очакваното и кога има смисъл да бъде оспорено?
Темата коментира ексклузивно за Vesti.bg адвокат Адриана Янчина, основател и управляващ съдружник в Адвокатска кантора „Янчина“. Кантората предоставя правни консултации и процесуално представителство на физически и юридически лица, като сред сферите ѝ на дейност е и застрахователното право.
Първият капан: името на застраховката не казва всичко
„Каско“, „Имущество“ или „Помощ при пътуване“ звучат като ясни продукти, но зад едно и също общо наименование може да стои различен обхват на покритието.
„Една от най-честите причини за спор е различното разбиране за това какво точно покрива застраховката. Потребителите нерядко приемат общото наименование на продукта - например „Каско“, „Имущество“ или „Злополука“ - като гаранция за защита срещу всички възможни рискове. Впоследствие се оказва, че определени събития са изрично изключени или са покрити само при наличието на допълнителни условия“, обяснява адвокат Янчина.
Застраховките на имоти и коли: Какви са цените и защо расте търсенето
По думите ѝ една от най-честите причини за конфликт е и недостатъчното познаване на общите условия към застрахователния договор.
„Именно там обикновено се съдържат най-важните изключения, ограничения и задължения на застрахования. Хората често се запознават подробно с тях едва след настъпването на щета, когато вече се оказва, че конкретна клауза има решаващо значение за правото им на обезщетение.“
Затова преди подписване не е достатъчно да се гледат само името на продукта, застрахователната сума и цената. Трябва да се проверят изключените рискове, ограниченията на покритието, задълженията при настъпване на щета и случаите, при които обезщетението може да бъде намалено или отказано.
Нарушили сте условие по договора - означава ли това автоматично отказ
Закъсняло уведомяване, неспазено задължение или поведение, определено като груба небрежност, могат да бъдат посочени като основание за отказ, но самото наличие на нарушение не означава непременно, че спорът приключва.
„Не всяко нарушение на задължение от страна на застрахования автоматично дава основание на застрахователя да откаже изплащането на обезщетение. Във всеки конкретен случай следва да се преценяват както характерът и значението на нарушеното задължение, така и последиците от това нарушение.“
Особено важно според адвокат Янчина е дали неизпълнението има отношение към настъпването на събитието, увеличаването на вредите или възможността те да бъдат установени и доказани.
„Едно формално или несъществено нарушение не би следвало само по себе си да води до отказ, ако не е оказало реално влияние върху настъпването на риска или върху размера на вредата. Обратно, когато поведението на застрахования е създало предпоставки за настъпване на събитието, увеличило е вредите или е направило невъзможно изясняването на релевантните обстоятелства, последиците могат да бъдат значително по-сериозни.“
Това важи и при грубата небрежност.
„Грубата небрежност предполага значително по-висока степен на неполагане на необходимата грижа - поведение, при което лицето пренебрегва очевидни и съществени правила за предпазване от вреди.“
Ремонт, хаос и предвидимост: Защо спокойствието у дома започва още преди майсторите
Затова при отказ с мотив „нарушение на договорно задължение“ или „груба небрежност“ трябва да се провери какво точно е нарушено и има ли връзка между поведението на застрахования и настъпването или размера на щетата.
Хидроудар, градушка, наводнение: Каското не се решава с едно „покрива се“
При Каско един от най-ясните примери защо механизмът на щетата има значение е хидроударът.
„При хидроудар след навлизане в наводнен участък например решаващо значение могат да имат конкретните обстоятелства, при които е настъпила щетата. Следва да се прецени дали автомобилът внезапно е попаднал в наводнен участък, който обективно не е могъл да бъде избегнат, или водачът съзнателно е продължил движението си при очевидно висок риск от проникване на вода в двигателя.“
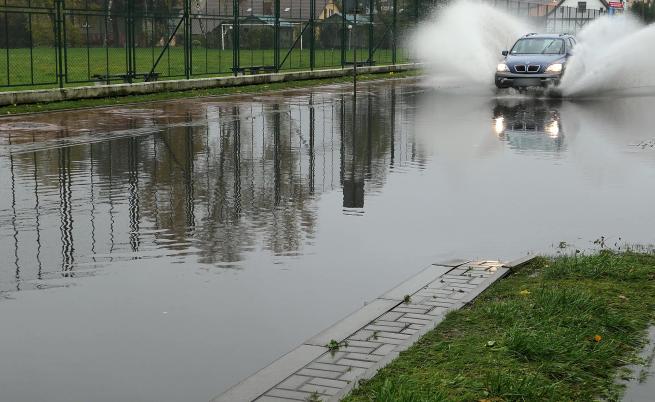
При градушка и наводнение първо трябва да се провери дали съответният природен риск е включен в конкретното покритие. Значение могат да имат и действията след събитието - своевременното уведомяване на застрахователя и предприемането на разумни мерки за ограничаване на допълнителните вреди.
А ако ключовете или документите са останали в колата
При кражба на автомобил отново се гледат конкретният договор и обстоятелствата.
„Самият факт, че в автомобила са били оставени документи или дори ключове, не следва да се разглежда механично и извън конкретната ситуация. От значение е какво точно е било оставено, при какви обстоятелства, дали това е улеснило извършването на кражбата и какви конкретни задължения е предвиждал застрахователният договор.“
Тук спорът може да е дали поведението представлява съществено нарушение или груба небрежност и дали действително е улеснило кражбата.
Друг важен момент при споровете по Каско е доказването на механизма на щетата. По думите на адвокат Янчина при преценката могат да се сравняват обясненията на водача, огледът на автомобила, техническите експертизи и останалите данни за произшествието. Ако застрахователят твърди, че уврежданията не съответстват на описания механизъм или са настъпили при други обстоятелства, спорът се измества именно към доказването на причината и начина, по който е настъпила щетата.
Течът в дома е покрит, влагата - не непременно
При застраховките на жилище, имущество и техника една от най-важните граници е между внезапна авария и проблем, който се е развивал постепенно.
„При течовете например решаващият въпрос обикновено е каква е причината за увреждането. Ако щетата е резултат от внезапна авария - например спукване на тръба или неочаквана повреда във водопроводната инсталация - това по принцип може да попадне в обхвата на застрахователното покритие, в зависимост от конкретните условия на полицата. Ако обаче уврежданията са настъпвали постепенно в продължение на месеци вследствие на стара неизправност, компрометирана хидроизолация или продължително просмукване на вода, застрахователят често се позовава на изключения, свързани с износване, стар дефект или недостатъчна поддръжка.“
При влагата въпросът е сходен - трябва да се установи откъде е дошла водата, кога е започнал проблемът и каква е причината.
При повреден електроуред значение има дали става дума за външно внезапно въздействие, например токов удар, пренапрежение или късо съединение, когато такъв риск е покрит, или за амортизация и вътрешна техническа повреда.
„Не е достатъчно само да се констатира, че дадена инсталация или уред е стар. Следва да се изясни дали именно този предходен дефект е причината за щетата и дали той действително попада сред изключените рискове по договора.“
При такива спорове снимките, документите за извършени ремонти и поддръжка, огледите и техническата експертиза за причината за щетата могат да се окажат решаващи.
В чужбина спорът често започва от хронично заболяване, спорт или медицински разход
При туристическите и здравните застраховки една от най-честите причини за спор са предварително съществуващите и хроничните заболявания.
„Застрахованият може да възприема полицата като покритие за всяко заболяване, което се прояви по време на пътуването, докато в общите условия може да има ограничения относно заболявания, диагностицирани или лекувани преди сключването на договора“, обяснява адвокат Янчина.
Имате застраховка в „ДаллБогг“? Ето какво трябва да направите
Ограничения може да има и при рискови спортове, както и при определени медицински процедури, изследвания или лекарства, ако за тях се изисква допълнително покритие или предварително одобрение от асистиращата компания.
При употреба на алкохол Янчина подчертава, че не бива да се стига автоматично до отказ:
„Не е достатъчно механично да се посочи, че лицето е употребило алкохол. Значение има как е формулирана клаузата, какво поведение изключва покритието и каква е връзката между употребата на алкохол и настъпилото събитие.“
Важно е и как човек е реагирал след инцидента. Полицата може да изисква първо да се потърси асистанс компанията, но при спешен случай, по думите на Янчина, първо трябва да бъде получена необходимата медицинска помощ, а неспазването на процедура не бива само по себе си да води автоматично до отказ.
Тя обръща внимание и на още един важен момент - дали ограниченията са били ясно представени на потребителя. Общи формулировки като „медицински разходи в чужбина“ или „24-часова медицинска помощ“ не са достатъчни, ако от договора не става ясно какво точно е покрито и при какви условия.
Застрахователят плаща, но много по-малко от очакваното
Отказът не е единственият повод за спор. Понякога застрахователят признава щетата, но сумата, която предлага, е доста под това, което човек очаква.
Причината често е в начина, по който договорът определя обезщетението.
„Ако е договорено самоучастие, определена част от вредата остава за сметка на застрахования. Това може да има особено съществено значение при по-малки щети, при които очакваното обезщетение значително се различава от сумата, която реално се изплаща“, обяснява адвокат Янчина.
С други думи, ако имате самоучастие, част от ремонта винаги остава за ваша сметка. При по-малка щета това може да изяде сериозна част от обезщетението.
Друг капан са лимитите и подлимитите. Може например цялото имущество да е застраховано за висока сума, но за конкретна вещ или риск да има отделен, много по-нисък таван. Тогава застрахователят няма да плати над него, дори реалната щета да е по-голяма.
При овехтяването се отчита, че вещта вече е употребявана. Телевизор, автомобил или мебел, купени преди години, може да бъдат оценени по-ниско от цената, която би струвало да ги замените с нови.
Точно тук е важна и разликата между действителна и възстановителна стойност. Действителната стойност отчита възрастта и състоянието на вещта преди щетата. Възстановителната стойност е свързана с това колко струва ремонтът или замяната ѝ според условията на полицата. Коя от двете се използва може съществено да промени крайната сума.
При подзастраховането проблемът е друг. Ако имот или имущество реално струва повече, отколкото сте посочили при сключването на полицата, може да се окаже, че не сте го застраховали за достатъчна сума. Това може да намали обезщетението и при частична щета.
Спорове има и за самата оценка на вредата - например дали дадена част трябва да бъде сменена или ремонтирана, колко струват необходимите материали и дали всички установени повреди са причинени точно от конкретното събитие.
Затова адвокат Янчина съветва още при сключването на полицата да е ясно не само „за каква сума съм застрахован“, а и „как точно ще бъде изчислено обезщетението, ако настъпи щета“.
Два реални случая: един отказ пада, другият се оказва основателен
Практиката показва защо няма универсален отговор при застрахователните спорове.
В първия случай на адвокат Янчина става дума за сериозна щета в жилище след проникване на вода.
„Застрахователят беше отказал обезщетение с аргумента, че уврежданията са резултат от продължително просмукване и липса на поддръжка, тоест от изключен по договора риск. При по-подробното изследване на случая обаче се установи, че непосредствената причина за щетата е била внезапна авария на водопроводната инсталация. Техническите данни и експертизата не подкрепяха тезата, че увреждането е съществувало продължително време преди аварията.“
След установяването на внезапната авария основанието за отказ отпада и обезщетението е успешно претендирано.
В друг случай клиент с Каско очаква обезщетение след кражба на автомобила.
„При прегледа на договора и фактите обаче се установи, че непосредствено преди кражбата автомобилът е бил оставен с ключ и документи на място и по начин, който съществено е улеснил противозаконното му отнемане. В конкретния договор е имало ясно формулирани задължения относно съхраняването на ключовете и документите, както и последици при тяхното нарушение.“
В този случай според анализа на адвоката застрахователят е разполагал с договорно основание за отказ.
Какво да проверите, преди да подпишете полицата
Най-добрият момент да разберете как работи застраховката е преди щетата. Преди подписване проверете:
-
Кои рискове действително са включени и кои са изрично изключени.
-
Има ли покрития, които трябва да се добавят отделно - например природни рискове, определени спортове или специфични щети.
-
Какви задължения имате при настъпване на събитие - срок за уведомяване, документи, контакт с асистираща компания, оглед или предварително одобрение.
-
Как договорът определя груба небрежност и какви нарушения могат да доведат до отказ или намаляване на обезщетението.
-
Има ли самоучастие, лимити или подлимити и за кои рискове се прилагат.
-
Прилага ли се овехтяване и на каква стойност ще бъде оценена вещта при щета.
-
Съответства ли застрахователната сума на стойността на имуществото и какви са последиците при подзастраховане.
-
При туристическа полица - как се третират хроничните заболявания, спортовете с повишен риск и медицинските разходи, направени без предварителен контакт със застрахователя или асистиращата компания.
Ако от договора не става ясно как ще бъде изчислено обезщетението в конкретна ситуация, това е въпрос, който трябва да бъде зададен преди подписването, а не след настъпването на щетата.
Получавате отказ - какво правите първо
Първата стъпка не е съдът и не е КФН. Първо трябва да стане ясно защо застрахователят отказва или как е стигнал до по-ниското обезщетение.
„На първо място човек не трябва да се ограничава до устно обяснение от типа „щетата не се покрива“. Трябва да поиска от застрахователя писмено становище или решение, в което ясно са посочени причините за отказа или начинът, по който е определен размерът на обезщетението. Особено важно е да се посочи конкретната договорна клауза, на която застрахователят се позовава.“
При по-ниско обезщетение трябва да се поиска и разбивка на изчислението - каква стойност на вредата е приета, как са приложени самоучастие, овехтяване, лимити или подлимити и как е получена крайната сума.
След това се събират документите според конкретния случай: полицата и общите условия, кореспонденцията със застрахователя, протоколите от огледа, снимки и видеа, документи от полиция, пожарна или други органи, медицински документи, фактури и оферти за ремонт, експертизи и доказателства за стойността на увреденото имущество.
Следва писмено възражение до застрахователя, подкрепено с наличните доказателства.
КФН може да провери, но не може да присъди обезщетението
Ако спорът не бъде решен, може да бъде подадена жалба до Комисията за финансов надзор. КФН проверява дали застрахователят е спазил нормативните изисквания и при установени нарушения може да приложи административни мерки и санкции.
Комисията обаче не може да задължи застрахователя да изплати спорното обезщетение или да определи размера му вместо съда.
Физическите лица могат да потърсят и извънсъдебно решаване на спора чрез Секторната помирителна комисия за разглеждане на спорове в областта на застраховането и застрахователното посредничество към Комисията за защита на потребителите, след като първо са отправили жалбата си към застрахователя. Остава и възможността спорът да бъде решен по съдебен ред.
Адвокат Янчина обръща внимание и на сроковете.
„При това трябва да се следят и приложимите срокове, защото предприемането на кореспонденция със застрахователя или жалба до административен орган не бива автоматично да се приема като гаранция, че всички евентуални срокове за съдебна защита са спрени или прекъснати.“
При значителна щета или сериозен спор най-важното е отказът да бъде получен и мотивиран писмено, да се запазят доказателствата и да се провери конкретното основание, на което застрахователят се позовава. Именно договорът, механизмът на събитието и доказателствата решават дали отказът или намаленото обезщетение могат успешно да бъдат оспорени.